Gazprombank

Gazprombank

Блог компании
На Пикабу
- рейтинг 220 подписчиков 0 подписок 85 постов 33 в горячем
Награды:
Пикабу 17 лет!5 лет на Пикабу

Слышали о цифровом рубле? Объясняем простым языком, что это и зачем нужен

В посте подробно рассказываем, что за новая форма валюты стала массово доступна в России с 1 сентября и что она меняет для обычного человека.

Что такое цифровой рубль

Раньше российский рубль существовал в двух формах:

  • наличные — их мы держим в кошельке или сейфе;

  • безналичные — они хранятся на банковском счете.

Цифровой рубль — это новая форма российского рубля, третья по счету.

Сразу оговоримся, что это не криптовалюта — для нее с 1 сентября ввели отдельные правила. У цифрового рубля нет своего курса: 1 цифровой рубль = 1 наличный рубль = 1 безналичный рубль. Его выпуском занимается Банк России.

Для чего нужен цифровой рубль

Глобально — чтобы у платежей появился прямой канал через инфраструктуру Банка России. Цифровые рубли хранятся на единой платформе, которую ведет сам Центробанк, а не на счете конкретного коммерческого банка.

Цифровая форма национальной валюты необходима для того, чтобы сохранить доступ к деньгам Центробанка в цифровой экономике, где роль наличных постепенно снижается.

Для обычных людей это еще один механизм расчетов — быстрый и единый, который работает поверх отдельных банков.

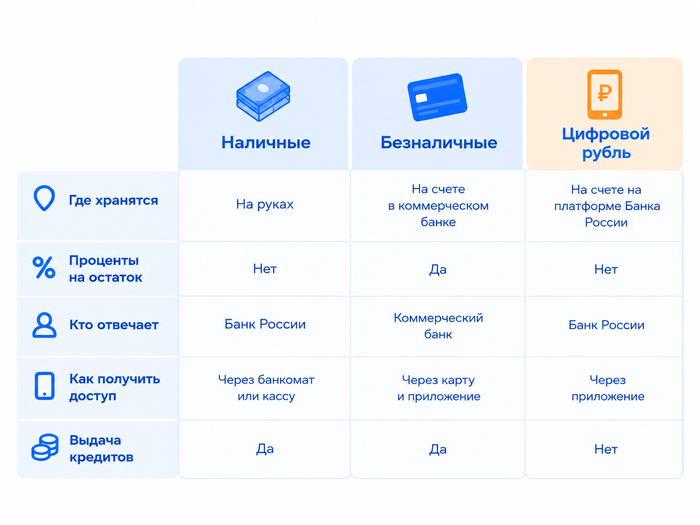
Наличные, безналичные и цифровые рубли: в чем разница

Важный нюанс касается хранения цифровых рублей. Сумму на цифровом счете вы видите в банковском приложении, как обычно. Но на самом деле счет находится на платформе Банка России.

В случае с цифровым рублем банк работает как посредник: выдает доступ к деньгам, но сами суммы не стоят на его балансе. При таком подходе даже если у банка отзовут лицензию, цифровые рубли никуда не денутся.

Но есть и другой момент — на цифровые рубли не начисляются проценты. Их стоит рассматривать как средство для платежей и переводов, а не способ приумножить сбережения.

Кроме того, на старте к цифровому рублю подключены не все банки и магазины, так что завести счет и расплатиться им выйдет пока не везде.

Какие операции доступны с цифровым рублем

Открыть счет. Например, через приложение Газпромбанка.

Пополнить. На цифровой счет можно скинуть деньги со своего обычного банковского счета. Работает и обратный процесс — вернуть цифровые рубли в безналичные на карту.

Перевести. Отправка цифровых рублей другому человеку устроена как привычный перевод по номеру: выбираете получателя и сумму, и деньги уходят с вашего цифрового счета на указанный. Комиссий для физлиц нет.

Оплатить покупку. В магазинах это можно сделать по QR-коду. Наводите камеру, подтверждаете сумму — со стороны выглядит как обычная оплата смартфоном, к которой все привыкли.

Вернуть товар. Тогда деньги идут тем же маршрутом обратно, то есть на ваш цифровой счет.

Что будет с цифровым рублем дальше

Массовое внедрение цифрового рубля стартовало 1 сентября 2026 года: первыми открывать счета, переводить и платить цифровыми рублями начали клиенты крупнейших банков, включая Газпромбанк.

Дальше по утвержденному графику к платформе будут подключаться другие финансовые организации и торговые компании — процесс растянут на несколько лет, чтобы рынок успел адаптироваться.

Цифровой рубль будет внедряться с каждым годом все активнее.

Как открыть счет цифрового рубля через Газпромбанк

Клиентам-физлицам Газпромбанка это уже доступно. Через мобильное приложение банка можно открыть счет цифрового рубля, пополнить его, переводить деньги, настроить автопереводы и оплачивать товары и услуги по универсальному QR-коду.

Операции для физических лиц бесплатны, а пользоваться цифровым счетом или нет, решаете только вы.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 1

Что такое диверсификация и как она поможет сберечь и приумножить ваши деньги

Диверсификация — это не только про инвестиции и большой бизнес. В повседневной жизни она тоже помогает снизить риски. Разбираемся, как это работает.

Что такое диверсификация и как она поможет сберечь и приумножить ваши деньги

Что такое диверсификация

В широком смысле это стратегия, при которой вы распределяете свои ресурсы так, чтобы снизить возможные потери и приумножить средства. В случае с деньгами — защищаете капитал от инфляции, скачков валютных курсов, неверных финансовых решений и других возможных рисков.

Главный закон диверсификации звучит как «не клади все яйца в одну корзину».

Такой подход не исключает убытки и не гарантирует доход. Его смысл — не дать одной неудаче обнулить все накопления.

Как применять диверсификацию

Разумно распределяйте свои деньги. Например, одну часть положите на накопительный счет как финансовую подушку на черный день, другую — оставьте на карте для повседневных трат. А что-то переведите на вклад, где сбережения приносят процент.

Диверсифицировать (распределять) можно не только доходы, но и их источники. Скажем, трудиться на основной работе и параллельно заниматься фрилансом, сдавать жилье, вести собственный бизнес. Тогда внезапное сокращение не оставит вас совсем без денег.

Как это работает на практике

Предположим, человек зарабатывает 140 000 рублей в месяц. После всех текущих трат у него остается 40 000 рублей — это его сбережения.

Если просто оставить деньги на карте, их постепенно «съест» инфляция. Как вариант, их можно инвестировать, но чтобы действительно получать доход от инвестиций, лучше сначала изучить основы работы фондового рынка и его основных инструментов, составить свой риск-профиль и понять, во что вы готовы вкладываться, а во что — нет.

Фокус с диверсификацией в том, чтобы не выбирать что-то одно, а вкладываться сразу в несколько вариантов в разумном соотношении. Например, как можно распределить 40 000 рублей:

  • 40% — консервативные инструменты (банковские вклады, накопительные счета и облигации с низким риском) — 16 000 рублей;

  • 30% — иностранная валюта — 12 000 рублей;

  • 20% — фондовый рынок (ценные бумаги) — 8 000 рублей;

  • 10% — защитные активы (драгоценные металлы) — 4 000 рублей.

Распределив сбережения по разным финансовым инструментам, мы «застраховались» на случай потерь. Например, курс валюты снизился, а стоимость купленных акций при этом увеличилась — успех наложился на неудачу, и в сухом остатке, возможно, даже получилось выйти в плюс.

Схема выше не единственно возможная — вы можете собрать свой диверсификационный портфель в зависимости от ваших целей, риска, размера сбережений и не только. А выгодные финансовые инструменты выбирайте в Газпромбанке.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 1

Кто в семье решает, куда тратить деньги? 3 подхода к семейному бюджету и советы

Семейный бюджет — вечная борьба за финансовую свободу и справедливость, если не подойти к вопросу комплексно. Рассказываем о трех способах распределять доходы и кому они подходят.

Что такое семейный бюджет

Это план, который помогает понять, сколько денег приходит в семью, сколько уходит на жизнь и сколько можно отложить на будущее. С помощью семейного бюджета проще принимать решения о крупных покупках, планировать отпуск, создавать подушку безопасности и не спорить из-за денег.

Обычно семейный бюджет состоит из четырех частей:

  • Доходы — зарплата, премии, доход от бизнеса, подработок, инвестиций и другие регулярные или разовые поступления всех членов семьи.

  • Обязательные расходы — жилье, коммунальные платежи, продукты, транспорт, связь, кредиты, страховки и другие траты, без которых сложно обойтись.

  • Необязательные расходы — кафе, развлечения, одежда, хобби, покупки для дома.

  • Накопления и финансовые цели — деньги на подушку безопасности, отпуск, крупные покупки, обучение, инвестиции и другие планы.

Как вести семейный бюджет

Модель 1. Общий бюджет

Доходы всех членов семьи складываются, и каждый тратит на свои или общие нужды из получившейся копилки. При этом все покупки — личные и общие — предварительно обсуждаются.

Плюсы. Самый простой в реализации способ вести бюджет. Деньги не разбросаны по нескольким картам — так проще видеть семейный доход и копить. А если кто-то ушел в декрет (сегодня все чаще в отпуск по уходу за ребенком уходят мужчины, если, например, доход жены существенно выше и для семьи в целом выгоднее с точки зрения сохранения дохода такая конфигурация), потерял работу или живет на нестабильных заказах, то может рассчитывать на финансовую подушку.

Минусы. Сложно справедливо распределять доли между членами семьи: больше денег уйдет тому, кто больше тратит. А еще может возникнуть ощущение постоянного финансового контроля, а такое давление не идет на пользу отношениям.

Кому подходит. Семьям с общими крупными целями и похожим отношением к тратам.

Модель 2. Раздельный бюджет

Общие расходы — например, продукты, коммунальные платежи — делят по договоренности. Для этого заводят карту или счет, куда все в семье скидываются в начале месяца. Оставшимися деньгами каждый распоряжается сам.

Плюсы. Никто ни перед кем не отчитывается за свои покупки, будь то новая видеоигра или подарок-сюрприз на день рождения. Еще раздельный бюджет — хороший вариант при разном подходе к тратам.

Минусы. При разных зарплатах подход может ущемлять тех, кто зарабатывает меньше. Совместно копить тоже становится сложнее, потому что в семье нет понимания, кто сколько тратит. А если кто-то внезапно окажется без дохода, это ударит по личному бюджету партнера.

Кому подходит. Семьям с сопоставимыми доходами и потребностью в финансовой свободе.

Модель 3. Смешанный бюджет

Компромиссный вариант, «расширенная версия» раздельного бюджета. Здесь тоже каждый отправляет часть своего дохода в общий фонд — но вкладывается не только в обязательные базовые расходы, но и в планы в целом. Например, на совместные цели вроде отпуска, покупки машины, недвижимости, финансовую подушку. Остальное остается личным.

Плюсы. Все вносят свой вклад как в текущие расходы, так и в общие планы на будущее. Крупные траты обсуждаются и планируются совместно. При этом у каждого остается право на личные покупки без согласований.

Минусы. Самая сложная модель бюджета, которая требует высокого уровня финансовой грамотности. Нужно уметь разбивать расходы на категории, планировать, копить — и соблюдать баланс, чтобы учесть потребности всех и ни у кого не возникало претензий.

Кому подходит. Семьям, где доходы и привычки разные, а цели общие.

О чем стоит договориться заранее

Кто ведет учет и оплачивает счета. Обязательный пункт при общем бюджете — эти занятия отнимают время и внимание, поэтому их стоит признать работой и разделить. Например, один человек следит за обязательными платежами, второй — за продуктами и бытовыми расходами. Или роли меняются раз в полгода, чтобы все понимали, из чего складывается месяц.

Как делить общие расходы. Самый простой вариант — поровну. Но он не всегда самый справедливый, а при сильной разнице в зарплатах иногда и невыполнимый. Другой способ — по доле дохода, когда каждый вкладывает заранее оговоренный процент.

Например, в паре:

— доходы 100 и 50 тысяч рублей;

— общие расходы — 60 тысяч.


При делении поровну каждый вносит по 30 тысяч, и на личные траты остается 70 и 20 тысяч.


При делении по доле дохода взносы будут 40 и 20 тысяч, а на руках останется 60 и 30 тысяч.


Обязательства закрыты в обоих случаях, но ощущение от месяца у человека с более низкой зарплатой более справедливое по отношению к нему.

С какой суммы обсуждается покупка. Общий порог снимает половину бытовых конфликтов. Скажем, до 5 тысяч — на свое усмотрение, выше — предупреждаем друг друга. Цифра может быть любой, важно, чтобы она была одна на двоих. Можно вообще не устанавливать лимиты, но тогда и претензий ни у кого возникать не должно.

На что копим и в какой срок. Например, хочется съездить в отпуск — хорошая совместная цель, но без суммы и даты она становится абстрактной. А вот «300 тысяч к августу» превращается в понятные 25 тысяч в месяц. Сразу видно, реально это или срок нужно двигать.

Полезная привычка, которая экономит нервы — короткий разговор о финансах раз в месяц. Даже 15 минут хватит, чтобы посмотреть, сколько потратили, сколько осталось и как поступать дальше, чтобы достигнуть целей. Скучно, зато отменяет вечерние сцены в духе «куда вообще делись деньги?»

Помните, что семейный бюджет — вещь динамичная. Смена работы, ипотека, рождение ребенка, переезд, долгое лечение — любое из таких событий меняет и суммы, и роли внутри семьи. Это повод пересмотреть договоренности, пока не началось копиться раздражение.


В каждой семье может быть своя модель, главное — заранее договориться, какие деньги и расходы считаются общими, кто за них отвечает и сколько каждый может тратить самостоятельно.

А контролировать траты и копить на крупные цели поможет мобильное приложение Газпромбанка. В нем есть все, что нужно, чтобы вести бюджет — от анализа доходов и расходов по категориям с наглядной структурой баланса до выгодных условий по вкладам.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 3

Незнакомец перевел вам деньги и просит вернуть на другую карту — что делать

Неожиданное поступление на карту только кажется приятным сюрпризом. Если отправитель вам незнаком, лучше проявить осторожность. Объясняем, какие риски скрываются за такими переводами и как защитить себя.

Незнакомец перевел вам деньги и просит вернуть на другую карту — что делать

Ошибка или мошенническая схема

Да, люди действительно часто ошибаются: перепутали цифру в номере карты, выбрали не того получателя в банковском приложении, отправили деньги тезке.

Самый безопасный вариант — связаться со своим банком и оформить возврат через него. Так деньги вернутся отправителю официальным путем, а у вас останется подтверждение, что вы действовали добросовестно.

Второй вариант менее безобидный — это начало мошеннической схемы, где перевод только приманка.

Как выглядит ловушка

Через несколько минут после зачисления вам звонит отправитель. Он уверяет, что ошибся, и просит вернуть деньги, но не туда, откуда пришел перевод, а на другую карту — жены, брата или друга.

Соглашаться нельзя. Деньги могли быть украдены у третьего человека, и тогда перевод на продиктованные реквизиты сделает вас звеном в цепочке вывода средств. Настоящий владелец обратится в банк или полицию, а объяснять, куда ушли деньги, придется вам.

Что делать: короткая инструкция

  1. Не тратьте поступившую сумму. По Гражданскому кодексу это неосновательное обогащение: вернуть деньги придется в любом случае, а при споре — еще и с процентами за пользование.

  2. Позвоните в свой банк или напишите в чат приложения. Сообщите, что получили перевод от неизвестного, и попросите зафиксировать обращение.

  3. Если отправитель вышел на связь — не спорьте и ничего не обещайте. Скажите, что вернуть деньги он может через собственный банк. Пусть напишет заявление об ошибочном переводе, и банки проведут возврат между собой.

  4. Не переводите деньги сами по продиктованным реквизитам, не сообщайте коды из СМС и не переходите по ссылкам, которые вам присылает незнакомец.

А если никто не звонит

Тишина не означает, что деньги можно оставить себе. Отправитель вправе потребовать возврат и через месяц, и через год — в том числе через суд. Поэтому сценарий тот же: сообщите в банк и не трогайте сумму, пока ситуация не прояснится.

Неожиданный перевод не подарок, но и не повод для паники. Если действовать спокойно и через банк, риск стать участником чужой схемы значительно ниже.

В Газпромбанке уделяют особое внимание защите клиентов от мошенничества: если операция вызывает вопросы или вы не уверены, как поступить, лучше сразу обратиться в банк и следовать рекомендациям специалистов.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 1

Стартовал ежегодный набор в акселератор «Газпромбанк.Тех»

Газпромбанк объявил о старте финтех-акселератора для стартапов и научных команд, организованном при поддержке фонда развития научно-культурных связей «Вызов».

Стартовал ежегодный набор в акселератор «Газпромбанк.Тех»

В этом году одновременно работают два трека:

  • «Финтех.Стартапы» — для технологических компаний;

  • «Финтех.Наука» — для научных команд.

До 10 отобранных проектов в каждый из треков получат финансирование в размере 1 млн рублей на тестирование гипотез и развитие проекта уже в рамках акселерационной программы. В случае подтверждения бизнес-эффекта по решению Банка проекты финтех-акселератора смогут претендовать на запуск пилота с финансированием до 10 млн рублей и привлечение инвестиций.

Старт программы — 1 сентября 2026 года, заявки принимаются до 13 октября.

Целевая аудитория — технологические компании (ИП и юридические лица) с проектом на ранних стадиях развития и выше, в основе которого лежит технологические решение с потенциалом разработки прототипа на основе научных исследований или готовый прототип.

Трек «Финтех.Стартапы»: поиск готовых решений для банков

Целевая аудитория — технологические компании (ИП и юрлица) с проектами, соответствующими фокусным направлениям шести ключевых областей (примеры направлений, не ограничивающие их набор):

  • Классический банкинг, транзакционный бизнес: технологии распределенного реестра, отраслевые ИИ-решения, платежные сервисы, ЦФА и крипто-платежные решения;

  • Кибербезопасность, антифрод, скоринг: конфиденциальные вычисления, защита ИИ‑моделей и агентских систем, методы деперсонализации и анонимизациии данных, антифрод на базе графовой аналитики, постквантовое криптография, агентский мониторинг и детекция аномалий, выявление дипфейков;

  • ИТ-сервисы. Разработка ПО и ИИ-решений: ИИ-агенты и мультиагентные системы, генеративное моделирование и сценарный анализ, автономные базы данных, унифицированные платформы данных, инженерия знаний: графовые и векторные представления fine-tuning моделей, спайковые нейронные сети;

  • Развитие ИТ-инфраструктуры: оптимизация ресурсов на ИИ-инфраструктуру, ИИ-аппаратные ускорители, высокопроизводительные вычисления, AI-Ops и автономное управление инфраструктурой;

  • Управление человеческим капиталом: ИИ-ассистенты обучения персонала, технологии привлечения и найма сотрудников, модели оценки командного взаимодействия, решения для развития и удержания персонала;

  • Работа с клиентами (привлечение, продажи, удержание, развитие): цифровой двойник клиента, нейромаркетинг, гиперперсонализация с ИИ, федеративное обучение моделей, квантово-вдохновленные алгоритмы оптимизации, мультимодальный анализ клиентского опыта.

Трек «Финтех.Наука»: коммерциализация прорывных разработок

Трек ориентирован на научные команды с решениями ранних стадий, нацеленные на развитие научных заделов до технологических продуктов.

Приоритетные направления (примеры направлений, не ограничивающие их набор):

  • Новые вычислительные подходы (квантовые, нейроморфные, гибридные вычислительные архитектуры);

  • Защита данных и безопасность ИИ (криптография, конфиденциальные вычисления, Безопасность ИИ-систем и LLM);

  • Информационные системы (блокчейн, токенизация данных);

  • Математика и оптимизация (новые алгоритмы прогнозирования);

  • Прикладные модели и ИИ-решения (генеративное моделирование и сценарный анализ, ИИ-агенты и мультиагентные системы);

  • Когнитивные технологии (нейромаркетинг, психографический анализ).

Как подать заявку

Приём заявок открыт до 13 октября. Старт программы — 1 сентября 2026. Участие бесплатное. Подать заявку можно по ссылке.

Начальник департамента аналитики и внедрения технологий Газпромбанка Илья Ливашвили:

Для нас работа с инновациями — это не только внедрение новых решений в банковские процессы, но и системная работа по развитию технологических стартапов и наукоемких проектов. В 2026 году мы расширили фокус финтех-акселератора до проектов ранних стадий. При этом мы все также готовы оказывать финансовую и экспертную поддержку на всех этапах развития продукта.

Генеральный директор фонда развития научно-культурных связей «Вызов» Наталья Третьяк:

Фонд «Вызов» берёт на себя организацию экспертной оценки проектов, используя опыт, который мы приобрели во время проведения Национальной премии в области будущих технологий «ВЫЗОВ». За четыре сезона мы получили почти 3000 заявок из разных стран и провели многоступенчатую научную оценку. Для нас принципиально важно не только рассказывать о научных и технологических открытиях, но и помогать им находить путь в практику. «Газпромбанк.Тех» – это площадка, где фундаментальные идеи могут превращаться в конкретные решения для реального сектора экономики, в том числе для банковской индустрии.

В 2025 году Акселератор Газпромбанк.Тех привлек более 500 заявок из 30+ регионов и почти 70 университетов. Лучшие стартапы сегодня находятся на стадии пилотирования в индустрии и обсуждения дальнейшего финансирования.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью

Сколько стоит завести новое хобби в 2026 году

Хобби обычно начинается с мысли «мне для старта нужно совсем немного». А заканчивается кучей покупок, которые, возможно, никогда не пригодятся. Разобрались, сколько стоят популярные увлечения в 2026 году — и где новички могут сэкономить.

Бег: кроссовки решают

Стартовый бюджет такого увлечения — 5 000–8 000 рублей. Из обязательного понадобятся: нормальные беговые кроссовки (3 000–7 000 рублей), базовая спортивная одежда (4 000–8 000 рублей) и бутылка для воды (200–400 рублей). На пробежку пару-тройку раз в неделю этого достаточно.

Чтобы сэкономить, не спешите брать кроссовки из новой коллекции — попробуйте поискать обувь на распродаже из прошлого сезона. Дорогие гаджеты и громоздкие беговые дорожки — удобно, но первое время вполне можно обойтись без них. Чтобы отслеживать калории и расстояние, хватит приложения в смартфоне. А прогулка вокруг ближайшего парка, сквера или даже дома — бесплатно и с бонусом в виде свежего воздуха.

Если увлечение затянет всерьез, можно купить смарт-браслет или часы (от 2 000–5 000 рублей и больше в зависимости от вашего бюджета), технологичные кроссовки с карбоновой пластиной (12 000–20 000 рублей), термобелье на межсезонье (3 000–10 000 рублей).

Рисование: краски — главное

Стартовый бюджет составляет 2 000–4 000 рублей. Минимум: набор краски на 12 цветов (от 800 рублей), кисти разной толщины: тонкую 1 / 2, среднюю 4 / 6 и крупную 8 / 10 (150–700 рублей) и небольшой холст до 30х40 см (300–600 рублей). Этого хватит на первые недели, чтобы понять, нравится ли вам сам процесс.

Вместо дорогих масляных красок для начала берите акриловые или гуашь — они резко пахнут, но хорошо смываются водой и с ними легко исправлять ошибки. Акварель — красиво и без специфического амбре, но техника ее нанесения сложная. Отдельно про холст: для экономии можно взять без подрамника и сколотить его самостоятельно — либо просто подложить картонку.

Если почувствуете, что это ваше, со временем можно начать вкладываться в хобби: покупать профессиональные краски, кисти из натурального ворса (от 1500 рублей за штуку) — в общем, превратить себя в того самого «бедного художника», все деньги которого уходят на рисование. Или погрузитесь в цифровое искусство, взяв графический планшет (от 2 500 до 120 000 рублей), чтобы не разоряться на расходниках.

Рыбалка: отдельная вселенная трат

Стартовый бюджет для такого хобби составляет около 4 000–10 000 рублей. Минимум: спиннинг или удочка с поплавком начального уровня (2 000–4 000 рублей), катушка (от 1 500 рублей), а из оснастки — леска, набор поплавков и крючков, пара воблеров или блесен (~700 рублей за все). Еще может пригодиться ящик под снасти (1000–1500 рублей), чтобы все лежало в одном месте, а не по карманам или в пакете. Для пойманной рыбы купите складной садок (300–400 рублей).

Сэкономить в рыбалке проще всего на самой удочке. Первый сезон спокойно отлавливается на бюджетную «палку», а не на премиальную японскую. Половина новичков перегорает через пару месяцев — и тогда не так обидно за переплату.

Если затянет всерьез, смените спиннинг на карбоновый (7 000–15 000 рублей), с безынерционной катушкой (8 000–18 000 рублей) и плетеным шнуром вместо лески (1 500–3 000 рублей). Если захотите попробовать новый тип ловли, можете купить вейдерсы — непромокаемый комбинезон для захода в воду (12 000 – 25 000 рублей). Или вообще обзавестись надувной лодкой (от 6 500 рублей) с эхолотом (от 15 000 рублей) и выслеживать рыбу на глубине. Но здесь точно понадобится совет профи.

Вязание: домашняя школа терпения

Стартовый бюджет — 700–1 500 рублей. Минимум: пара спиц или крючок (200–500 рублей) и моток пряжи на пробу (300–700 рублей). — и запускайте любой бесплатный видеоурок. Никаких книг, курсов и подписок не нужно — все объяснят бабушки и блогеры.

Чтобы не переплатить, берите полушерсть, акрил или хлопок. В вязании главная расходная статья бюджета — это материалы, поэтому экономить можно на масштабе. Например, не бросаться вязать сразу свитер, а для начала попробовать шарф, повязку, простую шапку. И не спешить покупать большой набор пряжи всех цветов радуги из элитного кашемира.

Со временем можете купить более дорогие сменные спицы со съемными лесками, профессиональные крючки, маркеры рядов, счетчики, мериносовую и кашемировую пряжу по 800–1500 рублей за моток — и постепенно растить аккуратную стопку готовых изделий.

Музыка: пожелаем удачи соседям

Начальный бюджет напрямую зависит от вашего выбора. Например, популярная гитара обойдется в 4 000–10 000 рублей: для обучения берите классическую, с нейлоновыми струнами — они мягче звучат по сравнению с акустикой и не режут пальцы. Учиться можно самостоятельно по видео, а настраивать инструмент через приложение в смартфоне.

Если хотите попробовать себя в музыке и максимально сэкономить, начните с калимбы: при цене ~1 000 рублей получите интересный инструмент с приятным звучанием в стиле заводной шкатулки. Из духовых подойдут блокфлейта (600–1 200 рублей) и губная гармошка (800–1 500 рублей).

А вот желанная многими ударная установка стоит уже от 25 000 рублей и требует много места. Как и синтезатор или электронное пианино — тут добротная модель начального уровня обойдется в сумму не менее 50 000 рублей. Не говоря уже о том, что учиться играть самостоятельно будет сложно, поэтому прибавятся расходы на репетитора (~3 000 рублей за занятие). Такие инструменты стоит покупать только с полной уверенностью, что не забросите их хотя бы в ближайший год.

Велопрогулки: деньги отправились в марафон

Популярное, но одно из самых затратных и хлопотных хобби. Стартовый бюджет — 25 000–40 000 рублей за городской или гибридный велосипед на легкой алюминиевой раме. Еще понадобится защита в виде шлема с очками (от 2 000 рублей), нормальный велозамок (от 1 500 рублей), насос (500–2000 рублей) и мультитул для обслуживания (200–400 рублей). Позже могут появиться и другие недорогие аксессуары в пределах 1000–1500 рублей: накладка на седло, фонарик, фляга с флягодержателем, подседельная сумка — но это все на старте необязательно.

Сэкономить проще всего на самом велосипеде — но не в том смысле, в котором вы подумали. Покупать совсем дешевые модели менее 20 000 рублей как раз не рекомендуется, они редко служат дольше одного-двух сезонов и чаще требуют ремонта. Поэтому лучше брать транспорт средней ценовой категории — подойдет в том числе с рук в хорошем состоянии. Еще один компромиссный вариант: городской прокат на сезон — и не нужно искать отдельное место в доме.

Когда думают о велосипеде как о хобби, часто переплачивают за профессиональные вещи. Например, не стоит вкладываться в профессиональную велоодежду до того, как вы решили, что вообще хотите кататься регулярно. Или покупать контактные педали с велотуфлями для быстрой езды.

Настольные игры: коробки умеют размножаться

Стартовый бюджет очень широкий: есть настолки и по 200–500 рублей, и по 3 000 рублей и больше. Выбирайте на свой вкус и кошелек. Минимум: одна универсальная игра под вашу компанию — с понятными правилами и желательно партией не дольше часа (информацию указывают на коробках). Этого достаточно, чтобы понять, интересно ли вам это увлечение в принципе.

Сэкономить можно на распродажах. Часто по объявлениям можно найти настолки почти в идеальном состоянии в полтора-два раза дешевле — люди покупают их и не используют. Альтернатива — позвать в гости друзей со своими играми. Или просто обменяться на время, чтобы не переплачивать за собственный экземпляр.

А вот на чем можно оступиться, когда только пробуешь настолки, так это на самих играх — особенно тех, к которым есть куча дополнений. Сначала освойте базовую версию, и если ее перестанет хватать, уже тогда докупайте расширения.

Фотография: на карту памяти или на пленку

Прелесть этого хобби в том, что для старта вообще необязательно что-то покупать: камеры даже бюджетного современного смартфона хватит, чтобы получились хорошие снимки, — а основы фотографии есть в бесплатных самоучителях. Если захочется вложиться, можно купить набор накладных линз и фильтров для смартфона в пределах 1000–1500 рублей — с ними можно добиться интересных эффектов.

Если все же хочется почувствовать в руках профессиональный фотоаппарат, то за модели для начинающих готовьтесь отдать 30 000–60 000 рублей. С ними вы освоите ручные настройки (выдержку, диафрагму, ISO) и сможете понять, интересно ли вам, не переплачивая за дорогие аппараты, стоимость которых начинается от 100 000–150 000 рублей, не считая дополнительных объективов.

Отдельное атмосферное хобби, которое набирает популярность в последние годы — пленочная фотосъемка. Такие снимки — особый вид искусства, который собирает целые галереи в нашей стране и во всем мире. При этом ретро-фотоаппараты на площадках объявлений можно купить в пределах 2 000–5 000 рублей, например полароид или советскую черно-белую модель. Но готовьтесь к тому, что придется выложиться за расходники: цветная и полароид-пленка стоят в среднем 2 000 рублей, ч/б чуть дешевле — 1 000–1 500 рублей.


Хобби — это в первую очередь положительные эмоции. Главное правило, когда пробуешь что-то новое, простое — пусть увлечение сначала покажет, что оно с вами надолго, чтобы вкладываться в него по-крупному. Единственное, на чем не стоит экономить, — это здоровье и безопасность.

А неизбежные траты, из которых складывается любимое занятие, удобно оплачивать смартфоном через Gazprom Pay.

Реклама. АО «Газпромбанк», ИНН: 7744001497

Показать полностью 2

Бюджетные выходные: куда сходить и чем заняться, если не хотите тратить деньги

Интересно провести выходные можно и без крупных финансовых вложений. Собрали идеи, от домашних развлечений до путешествий по городам России. И все это — с минимальным бюджетом.

Домашние развлечения

Приготовить шедевр. Используйте продукты, которые есть дома, чтобы создать новое блюдо. Хотите вариант посложнее — найдите рецепт из любимого фильма, игры или аниме. Может быть, пришло время сделать рамен из «Наруто» или вишневый пирог из «Твин Пикс». Вы на диете? Попробуйте нарезать салат из «Чунгкингского экспресса». Ну а для самых смелых — темерийский ржаной хлеб на закваске.

Домашний киномарафон. Пересмотреть «Доктора Кто», оценить новый сезон «Пацанов» или или пересмотрите отечественную классику — выбор за вами.

Книжный клуб на вечер. Вариантов сотни. Подискутировать, чем «Грозовой перевал» Эмили Бронте лучше недавней экранизации. Вновь впечатлиться культовым «Молодым папой» Соррентина, который вышел в этом году в книжном формате. Погрузиться в миры Джина Вулфа (правда, одного вечера вам вряд ли хватит) с новым переизданием его «Книги Длинного Солнца». А можно просто перечитать рассказы Чехова и переосмыслить жизнь.

Творческий мастер‑класс дома. Рисование, лепка из глины, создание украшений — найдите бесплатные видеоуроки в интернете и попробуйте что‑то новое.

Домашний отдых. Даже брутальным качкам и профессиональным спортсменам нужно восстанавливаться: примите ванну с английской солью, сделайте растяжку или просто уменьшите интенсивность тренировок — тело скажет спасибо.

Общение с животными и экоактивности

Многие приюты приглашают волонтеров помочь с уходом за питомцами. Вы можете погулять с собаками, поиграть с кошками или помочь с уборкой:

  • «Муркоша» (Москва) — регулярно ищет волонтеров;

  • «Верность» (Санкт‑Петербург) — принимает помощь от неравнодушных;

  • местные приюты в вашем городе — ищите информацию в соцсетях и на городских порталах.

Общение с братьями меньшими — это не только помощь тем, кто в ней нуждается, но и хороший отдых с терапевтическим эффектом.

Участвуйте в экологических акциях: присоединяйтесь к субботникам, сбору мусора или посадке деревьев. Информацию о таких мероприятиях можно найти на сайтах городских администраций и экологических организаций. В Москве, например, это сайт Мосволонтер, в Санкт-Петербурге — сообщество «Экосистемы», в Казани — «ЭкоЛогично».

Активности на свежем воздухе

  • Пикник в парке. Если погода позволяет, возьмите с собой термос с чаем, бутерброды и фрукты. Найдите уютную полянку и наслаждайтесь природой.

  • Велопрогулка или пробежка. Если хотите в компании — поищите местные клубы. В Москве, например, есть беговые Peak Running Club и Flowrun Community, в Питере — YORC, а в Кирове можно отправиться на велопрогулку с BIKE & TRIP (а заодно и поесть шашлыков на природе).

  • Наблюдать за звездами — в крупных городах любители астрономии часто собираются на ночные выезды. Стоит это дешево, а впечатлений — масса. Например, в Москве такие мероприятия организует Московский астрономический клуб, в Екатеринбурге — Коуровская астрономическая обсерватория, в Кирове — «Любительская Астрономия».

Бесплатные музеи, выставки и экскурсии

Москва

  • Музей русской иконы — единственная в России частная коллекция византийского и древнерусского искусства. В собрании — иконы разных эпох, рукописные и старопечатные книги и предметы церковного искусства. Есть бесплатный аудиогид по музею.

  • Музей времени и часов — в экспозиции выставлены старинные карманные и настенные часы, морские хронометры, антикварные будильники и современные высокотехнологичные модели. На сайте есть аудиогид по экспонатам.

  • Учебный художественный музей имени И. В. Цветаева — в семи залах музея представлено 750 слепков и копий с памятников искусства Древнего Египта и Западной Азии, Древней Греции, Древнего Рима, европейского Средневековья и эпохи Возрождения, которые хранятся в главных музеях мира.

  • Музей «Яндекса» — интерактивный музей об истории технологий, вычислительной техники и интернет‑культуры. Здесь можно найти ретрокомпьютеры, старые гаджеты, винтажные интерфейсы и игровые приставки, а в часть из них — даже поиграть.

  • Бесплатные экскурсии от проекта «Гуляем по Москве» или экскурсии за чаевые от «Я покажу тебе Москву».

Санкт‑Петербург

  • Музей истории фотографии — частная коллекция, которая рассказывает об истории фотографии: от камеры-обскуры до современных пленочных фотоаппаратов. В экспозиции увидите фотоаппараты, фотоувеличители, экспонометры, аксессуары для съемки, воссозданы интерьеры фотоателье XIX века и советской коммуналки.

  • Горный музей — один из старейших в России, его основали в 1773 году по указу Екатерины II. В фондах — более 240 тысяч экспонатов: минералы, горные породы, модели техники, изделия фирмы Фаберже, самородки платины и золота. В музее три отдела: история горной техники, минералогия и геология.

  • Музей современного искусства «АРТМУЗА» — творческий кластер в здании бывшего завода «Муздеталь» на Васильевском острове. Включает десять галерей, мастерские художников, танцевальные, музыкальные, художественные и дизайнерские студии и школы. Экспозиции часто обновляют, проводят бесплатные поэтические чтения, концерты, мастер-классы и встречи с известными людьми.

  • Пожарно-техническая выставка имени Б. И. Кончаева — музей истории пожарной охраны, средств тушения и героизма пожарных. Находится в здании бывшей пожарной части с каланчой на Большом проспекте Васильевского острова. В экспозиции — макеты конного пожарного обоза, каланчи, механической лестницы, коллекция раритетной пожарной техники и предметы экипировки и снаряжения. Отдельный зал посвящен подвигу пожарных в годы Великой Отечественной войны.

  • Бесплатные экскурсии Free Spb, аудиопрогулки или «Я тут был» — проект музея Анны Ахматовой для тех, кто хочет узнать больше о литературной истории Литейного проспекта.

Казань

Екатеринбург

  • Библиотека имени Белинского — крупнейшая библиотека Свердловской области, культурный, образовательный и информационный центр. В фонде более двух миллионов книг, включая рукописные и старопечатные издания, периодику, коллекцию нот уральских композиторов и западноевропейских книг XVII–XX веков.

  • Многие музеи города можно посетить бесплатно в определенные дни. Например, Центр традиционной народной культуры Среднего Урала — в день открытия экспозиций.

Мастер‑классы и активности для детей

  • Бесплатные мастер‑классы в торговых центрах. Во многих крупных ТЦ периодически проводятся мероприятия для детей: рисование, лепка, создание поделок.

  • Библиотеки и культурные центры — там часто организуют бесплатные творческие встречи, чтения и мастер‑классы. Например, в Московской детской библиотеке регулярно проходят бесплатные мероприятия для детей разных возрастов.

  • Парки и досуговые центры. В выходные в парках городов устраивают бесплатные активности: спортивные игры, танцы, творческие занятия.

Путешествия по России без больших затрат

Даже небольшое путешествие можно организовать с минимальными затратами. Выбирайте локацию в радиусе 100–200 км от вашего места жительства. Используйте общественный транспорт или найдите попутчиков через сервисы совместных поездок. В туристических городах много достопримечательностей, которыми можно любоваться бесплатно во время обзорных экскурсий. Например:

  • Великий Новгород: Кремль, Софийская сторона, набережная Волхова.

  • Ярославль: Стрелка, набережная Волги, исторические улицы центра.

  • Псков: Кремль, набережные рек Великой и Псковы.

  • Нижний Новгород: Кремль, Большая Покровская улица и Набережная Федоровского.

  • Казань: улица Баумана, набережная озера Кабан и Старо-Татарская слобода.

  • Калининград: рыбная деревня, остров Канта и Кафедральный собор, набережная Преголи.

  • Иркутск: набережная Ангары, 130‑й квартал и Спасская церковь.

  • Владивосток: спортивная набережная, сопка Орлиное гнездо — смотровая площадка с панорамным видом на город и бухту и корабельная набережная.

Следите за анонсами фестивалей и городских праздников — многие мероприятия бесплатны или имеют символическую плату. Например:

  • «Белые ночи» в Санкт‑Петербурге;

  • «Триумф джаза» в Москве;

  • INTERVALS и «Горький fest» в Нижнем Новгороде;

  • Грушинский фестиваль и «ВолгаФест» в Самаре.


Провести яркие и запоминающиеся выходные можно и без больших финансовых затрат. Главное — проявить немного фантазии и заранее спланировать досуг. Ищите больше идей для путешествий и городского отдыха в блоге Газпромбанка.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 4

Живем только раз: вредные советы для тех, кто устал от полезных

Мы собрали проверенные вредные советы — следуйте им, и никакая подушка безопасности вам точно не грозит.

Поставьте перед собой великую цель

Миллион за три месяца — отличный план. Неважно, что доход пока позволяет откладывать только небольшие суммы: чем выше ожидания, тем сильнее разочарование. Через месяц вы сравните накопленные 20 тысяч с заветным миллионом, решите, что прогресса нет, и заберете деньги со счета. А затем вознаградите себя за переживания какой-нибудь незапланированной покупкой — чтобы точно начать копить заново. Когда-нибудь.

Начните с понедельника

Ни в коем случае не начинайте копить сегодня. Сегодня — день неподходящий: вы устали, скоро отпуск, да и месяц почти закончился. Гораздо разумнее дождаться понедельника. Или первого числа. Или нового года. Главное достоинство идеального момента в том, что он всегда где-то впереди. Повторяйте себе «вот завтра точно начну» — и ваши сбережения никогда не испытают стресс от появления.

Соберите как можно больше подписок

Чем больше подписок, тем насыщеннее жизнь. Онлайн-кинотеатр, музыка, книги, облачное хранилище и приложение для медитаций — все это делает вас разносторонним человеком. Даже если вы не пользуетесь этими сервисами. Пусть небольшие списания каждый месяц напоминают, что у вас широкий круг интересов.

Не считайте мелкие траты

Кофе по дороге на работу — это не расходы, а маленькая радость. Доставка вечером — забота о себе. Подписка на сервис, которым вы не пользуетесь с прошлой осени, — вообще копейки. Главное — не складывать эти «копейки» вместе. Иначе однажды окажется, что за месяц они незаметно превратились во вполне заметную сумму.

Откладывайте то, что останется

Классика жанра. Сначала живите как обычно, а в конце месяца отложите остаток. Секрет в том, что остатка, скорее всего, не будет: деньги удивительным образом умеют заканчиваться как раз к зарплате. А если вдруг что-то все же останется, не переживайте: обязательно найдется распродажа, долг другу или очень нужная покупка. Главное — ни в коем случае не откладывать деньги сразу после зарплаты. Иначе они успеют спрятаться на накопительном счете раньше, чем вы найдете им более интересное применение.

Не открывайте банковское приложение после крупных покупок

Так уменьшившийся баланс не сможет вас расстроить. Раздел с историей операций тоже стоит обходить стороной. Там могут обнаружиться суммы, даты и даже статистика расходов по категориям — совершенно лишняя информация для человека, который хочет сохранить хорошее настроение.

Храните все деньги на обычной карте

Накопительный счет только усложняет жизнь. Пусть зарплата, деньги на отпуск и финансовая подушка лежат на одной карте. Во-первых, так баланс выглядит внушительно. Во-вторых, крупные покупки кажутся гораздо доступнее. Граница между «на продукты», «на мечту» и «на всякий случай» сотрется довольно быстро. К концу месяца вы даже не вспомните, что часть суммы когда-то считалась неприкосновенной.

Экономьте сразу на всем

Если уж копить, то по-взрослому: отмените все радости одним днем. Никаких кафе, кино, такси и маленьких удовольствий — только строгий режим и чувство собственного величия. Первые дни вы будете гордиться собой. К концу недели — тихо ненавидеть весь мир. А дальше сработает известный механизм: чем жестче запрет, тем красивее срыв. Одна большая эмоциональная покупка легко перекроет всю недельную экономию, зато какое облегчение.

Доверяйте только силе воли

Автоматические переводы в накопления — для слабаков. Настоящий стратег каждый месяц вручную принимает волевое решение отложить деньги. Правда, решение это приходится принимать в неравных условиях: с одной стороны — абстрактное «будущее», с другой — вполне конкретная витрина. Сила воли имеет свойство заканчиваться, особенно после тяжелого и безрадостного дня.

Награждайте себя за каждое пополнение

Отложили три тысячи? Вы большой молодец, это надо отметить. Например, ужином в ресторане тысячи на четыре. Логика безупречна: копить трудно, а за труд положена награда. Так каждое пополнение счета будет сопровождаться тратой чуть большего размера, и баланс между усилием и удовольствием никогда не нарушится. Со временем мозг сообразит, что «копить» — это просто сложный способ тратить, и перестанет сопротивляться.

Игнорируйте категории повышенного кешбэка

Если категории нужно активировать вручную, это уже почти работа. Вам точно не нужен повышенный кешбэк, чтобы продолжать покупать то же самое. Лучше оставить все как есть, спокойно оплачивать покупки картой и сохранить это драгоценное время для чего-нибудь действительно важного. Например, для просмотра коротких видео о том, как другие люди учатся разумно распоряжаться деньгами.

А теперь серьезно

Если вы узнали себя хотя бы в паре пунктов — поздравляем, вы обычный человек. Все эти ловушки устроены одинаково: они делают ставку на рывок, героизм и вдохновение, а накопления складываются из скучных и почти незаметных действий.

Работает, как правило, обратное:

  • Реалистичная цель вместо миллиона за квартал: конкретная сумма и понятный срок, при взгляде на которые не хочется лечь и накрыться пледом.

  • Перевод в накопления сразу после зарплаты, а не из остатков, лучше автоматический. Для этого удобно использовать накопительный счет, например в Газпромбанке — так деньги будут храниться отдельно от повседневных расходов.

  • Отдельный счет, до которого лень добираться: чем длиннее путь от «хочу потратить» до «потратил», тем больше шансов передумать.

  • Маленькие суммы без стеснения: пять тысяч в месяц — это шестьдесят тысяч в год, которые иначе просто растворились бы в кофе и доставках.

  • Учет крупных категорий трат хотя бы раз в месяц — не ради самобичевания, а чтобы знать, куда утекает бюджет.

  • Регулярная проверка подписок. Достаточно отключить сервисы, которыми вы давно не пользуетесь — как только они понадобятся, вы легко восстановите подписку.

  • Просмотр истории операций хотя бы раз в месяц. Не ради самобичевания, а чтобы понимать, куда уходит бюджет. В разделе «История» мобильного приложения можно увидеть операции и статистику расходов по категориям.

  • Выбор категорий повышенного кешбэка. Минута в начале месяца может помочь получать больший возврат за покупки, которые вы и так планировали.

  • И немного снисхождения к себе: сорвались — не бросайте все, а спокойно продолжайте со следующего пополнения. Один пропущенный месяц не отменяет остальных одиннадцати.

Умение копить — навык, а не подвиг. И начинать его тренировать можно не с понедельника, а с ближайшей зарплаты.

Идеальных финансовых привычек не существует, зато существуют маленькие решения, которые со временем дают большой результат. Именно о них мы рассказываем в блоге Газпромбанка: без сложных терминов, с реальными примерами и рабочими советами.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 5
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества